

CIUDAD DE MÉXICO, a 24 de septiembre de 2026.- Tener un seguro para la casa no significa necesariamente estar protegido contra cualquier desastre. Una póliza puede cubrir incendios y robos, pero dejar fuera determinados objetos de valor, cristales o algunos fenómenos naturales si esas protecciones no fueron contratadas.
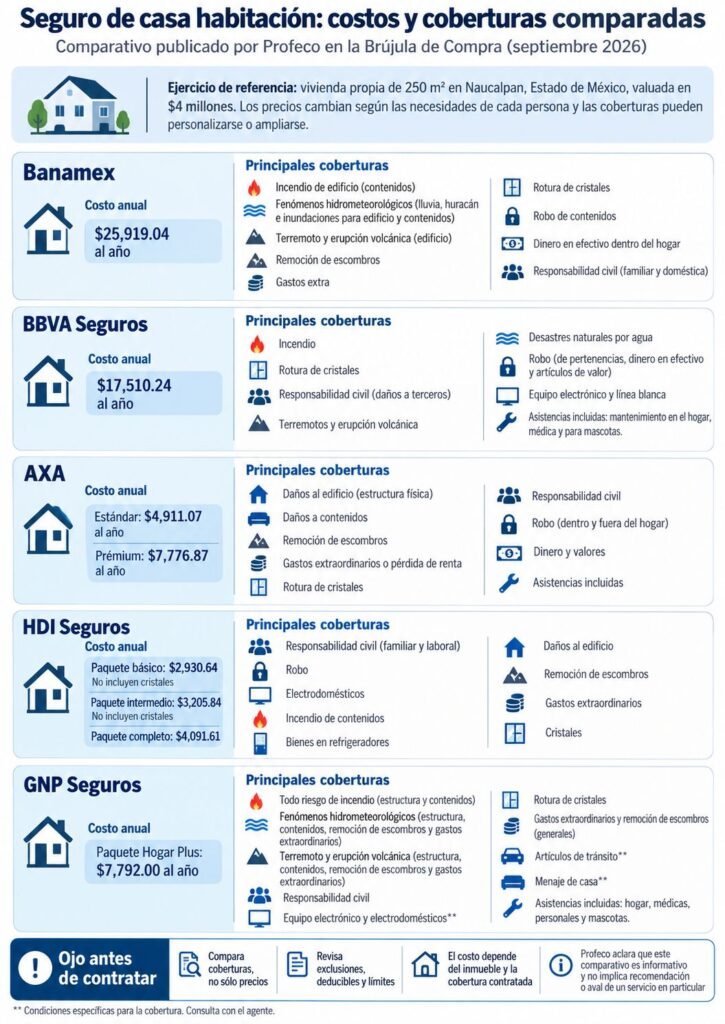
La Brújula de Compra de septiembre de Profeco pone el foco precisamente en esas diferencias y enumera los aspectos que conviene revisar antes de pagar por un seguro de casa habitación.
Entre las coberturas más comunes están incendio, rayo y explosión, terremoto y erupción volcánica, además de fenómenos hidrometeorológicos como huracanes, tormentas, inundaciones, marejadas y otros eventos relacionados con el clima.
También puede incluirse responsabilidad civil familiar para daños ocasionados a terceros por integrantes del hogar, trabajadores domésticos o incluso mascotas, dependiendo de las condiciones contratadas.
En caso de que un siniestro obligue a desalojar temporalmente la vivienda, algunas pólizas contemplan estancia en hoteles, costos de mudanza y remoción de escombros.
Ojo con joyas, efectivo y objetos de valor
En la cobertura contra robo pueden entrar muebles, electrodomésticos, dinero en efectivo, joyería y obras de arte, además de robos ocurridos fuera del domicilio. Pero existe una advertencia importante, los seguros estándar no siempre cubren completamente los artículos de alto valor, especialmente cuando rebasan el límite establecido en la póliza.
El costo también puede variar ampliamente. En el ejercicio presentado por Profeco, realizado para una casa de 250 metros cuadrados valuada en 4 millones de pesos en Naucalpan, HDI muestra paquetes desde 2 mil 930.64 pesos al año, AXA desde 4 mil 911.07, GNP en 7 mil 792, BBVA en 17 mil 510.24 y Banamex en 25 mil 919.04 pesos.
La diferencia responde tanto al proveedor como al nivel de protección. Por ello, antes de elegir conviene identificar los riesgos de la zona donde se encuentra el inmueble, revisar qué bienes necesitan cobertura y preguntar cuánto tendría que pagar el asegurado de su propio bolsillo en caso de un siniestro.
Profeco recomienda conservar copias digitales de la póliza, comprobantes de pago y escrituras, además de tener a la mano el número de póliza para reportar cualquier incidente. También recuerda que pagar en las fechas establecidas es indispensable para mantener vigente el seguro.
Si surge una inconformidad relacionada con el seguro, la Condusef brinda atención en el 55 5340 0999. Para verificar que una aseguradora o agente esté autorizado para operar, también puede consultarse a la Comisión Nacional de Seguros y Fianzas.