

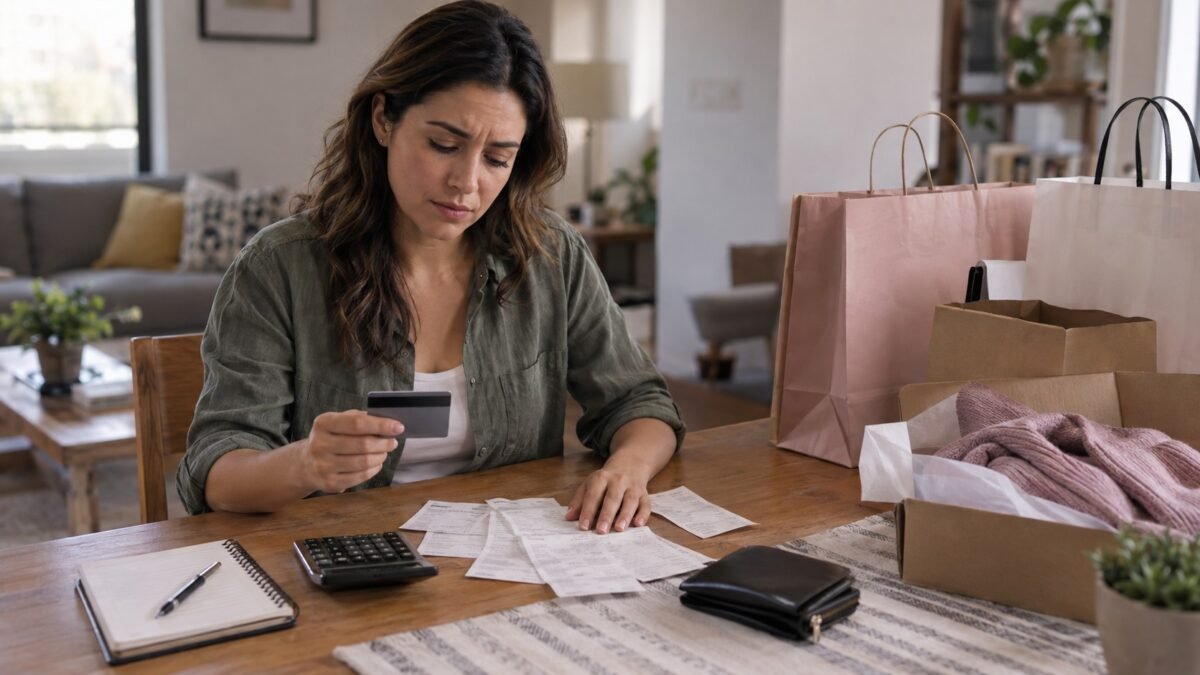
MÉRIDA, Yuc., a 29 de septiembre de 2026.- Un paquete llega a casa, la emoción dura un rato y después aparece la preocupación: ¿cómo vas a pagarlo? Si te ha pasado, reconocerlo puede ayudarte a recuperar el control de tu dinero. Las compras emocionales pueden surgir de la tristeza, el estrés, el enojo o incluso la alegría. Darse un gusto forma parte de disfrutar los ingresos, pero cuando gastar se vuelve una respuesta habitual a lo que sientes, es momento de revisar qué está pasando con tu bolsillo.
Del impulso a la dificultad para pagar
El sobreendeudamiento y la incapacidad de pago son algunos riesgos de los gastos emocionales. La Procuraduría Federal del Consumidor (Profeco), en colaboración con la Condusef, advierte que las compras compulsivas y la comparación constante con estilos de vida ajenos a los ingresos propios pueden comprometer la estabilidad financiera. Acumular compromisos que no puedes cubrir genera estrés y puede llevar a atrasos que afecten tu historial crediticio y el acceso a futuros financiamientos.
Antes de comprar, identifica qué está detrás de la urgencia: ¿frustración por un mal día, preocupación o entusiasmo por una buena noticia? Reconocer la emoción que detona el gasto permite hacer una pausa y tomar una decisión más consciente. Las instituciones recomiendan sustituir el impulso por otra actividad, como salir a caminar, hacer ejercicio o llamar a un ser querido. Ese espacio puede ayudarte a atender lo que sientes sin añadir una obligación de pago.
Haz planes con tus ingresos
Las redes sociales y la publicidad pueden influir en qué compras y cuándo lo haces. Ver constantemente estrenos, viajes o artículos de lujo puede alimentar la sensación de que necesitas gastar más para estar al nivel de los demás. Define prioridades financieras y metas que correspondan con tu realidad, aconsejan Profeco y Condusef. Concentrarte en tus propios objetivos ayuda a poner límites a la presión de imitar un estilo de vida que el contenido digital puede presentar de forma idealizada.
Anotar tus gastos te permite reconocer cuánto dinero tienes disponible después de cubrir tus obligaciones. Para organizarlo, la Revista del Consumidor plantea la regla 50/30/20: destinar 50% de los ingresos a necesidades básicas, 30% a gastos personales y 20% al ahorro o al pago de deudas. Tómala como una referencia que debes contrastar con tu situación. Lo fundamental es que cada monto tenga un propósito y que tus compras no desplacen los recursos destinados a necesidades y compromisos.
Cuidar el dinero empieza con decisiones cotidianas: reconocer tus emociones, revisar tu presupuesto y establecer límites que puedas mantener. Un gusto que cabe en tus posibilidades puede disfrutarse sin sumar la angustia de no poder pagarlo. Profeco destaca que los hábitos de consumo responsable favorecen el bienestar del bolsillo familiar y ayudan a alcanzar metas de mediano y largo plazo.